連結決算書は、換算 → 組替 → 合算 → 連結仕訳の順に作っていきます。順番を間違えるとやり直しになるので、流れをしっかり押さえておきましょう。
この記事で分かること
- 連結決算書を作る4つの手順
- 在外子会社の換算レート
- 科目の組替と合算
- 連結消去仕訳の種類
連結決算書の作成は、連結会計ソフト上などで帳簿外の取引である連結仕訳を計上していくことで行われますが、手順として必ず換算、組替、合算を行なってから連結仕訳を行うという順序で行います。順序を間違えると再度やり直しとなるため要注意です。
また、当期が連結2期目以降である場合には、過年度に行われた連結仕訳を当年度の開始仕訳として計上します。
開始仕訳を行なうことで前年度の連結決算書の情報が当年度の連結決算書に受け継がれ、連結決算書の連続性が保たれます。連結仕訳は簿外であるため開始仕訳という作業が必要となります。


在外子会社の決算書の換算
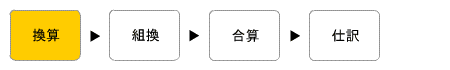
連結子会社に在外子会社がある場合、外貨建取引等会計処理基準に従ってその在外子会社の決算書を円貨に換算します。
- 損益計算書項目 ・・・期中平均レート or 決算日レート
- 資産・負債 ・・・決算日レート
- 親会社による出資 ・・・取引日レート
- 評価換算差額、非支配株主持分 ・・・決算日レート
個別決算書の組替
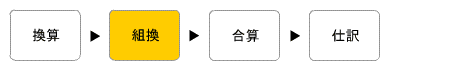
個別決算書の勘定科目を連結決算書の勘定科目に修正・統一します。
通常は子会社の個別決算書の勘定科目が親会社と異なる場合に、子会社の個別決算書の勘定科目を連結精算表上で変更・統一します。
個別決算書の合算
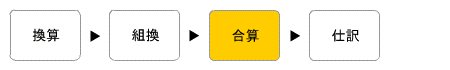
組替後の親会社と子会社の決算書(貸借対照表、損益計算書、株主資本等変動計算書)をそれぞれ合算します。
連結消去仕訳
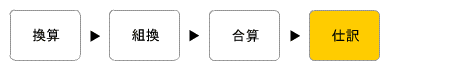
そして最後に連結消去仕訳を行います。
連結消去仕訳とは、個別決算上で行われた会計処理と、連結決算上あるべき会計処理とに違いがある場合に、 個別決算で行われた会計処理を修正し、連結決算上あるべき会計処理に修正するために行われる仕訳です。
連結消去仕訳には以下の種類があります。
ちなみに連結決算書の作成は、連結対象会社が複数あってボリュームがある場合には連結会計ソフトを使用すると作業が大幅に省力化するためおすすめです。それ以外の場合にはExcelの精算表上で連結決算書を作成していきます。連結消去仕訳を行い、連結決算書の作成が完了したら連結注記の作成も忘れず行います。
FLOW連結決算書ができるまでの流れ
| 手順 | やること | ポイント |
|---|---|---|
| ① 換算 | 在外子会社の決算書を円に換算 | 資産・負債は決算日レート、収益・費用は期中平均レートなど |
| ② 組替 | 科目を連結の科目にそろえる | 子会社独自の科目を親会社の科目に合わせる |
| ③ 合算 | 親会社と子会社の決算書を足し合わせる | 連結精算表で科目ごとに合計 |
| ④ 開始仕訳 | 前期までの連結仕訳を引き継ぐ | 連結2期目以降に必要 |
| ⑤ 連結消去仕訳 | 投資と資本・内部取引・未実現利益などを消去 | グループをひとつの会社とみなした金額にする |
NOTE換算で生じる差額
在外子会社の決算書を換算すると、資産・負債(決算日レート)と純資産(取得時・発生時のレート)でレートが違うため、貸借が一致しません。この差額は為替換算調整勘定として、連結貸借対照表の純資産(その他の包括利益累計額)に表示します。
無料シミュレーター連結消去仕訳をシミュレーターで確認投資と資本・内部取引・未実現利益・持分法の仕訳を、金額を入れるだけで自動作成できます。シミュレーターを使う →
-
-
5.連結開始仕訳の計上
実務ルートSTEP 3/4換算・組替・合算・連結仕訳仕組みから理解する → 連結仕訳は、どの会社の帳簿にも記録されない帳簿の外の仕訳です。そのため、連結2期目以降は、前期までに行った連結仕訳を毎期あら ...