この記事で分かること
- 連結決算書とは何か
- 連結決算書ができるまでの流れ(収集→合算→消去)
- 合算決算書と連結決算書の違い
連結決算のイメージ
連結決算書とは、支配従属関係にある企業集団を単一の組織体とみなして、当該企業集団の財政状態、経営成績及びキャッシュ・フローの状況を総合的に報告するために作成する決算書をいいます。
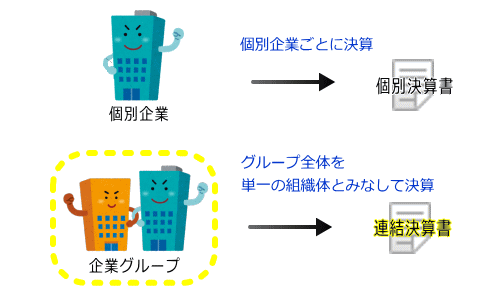
連結決算書の作成イメージ
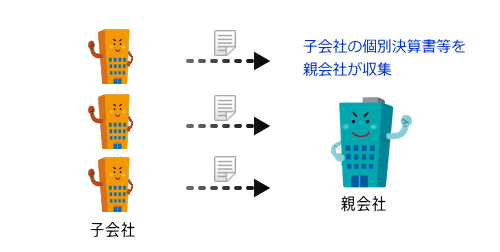
連結決算書の作成は、まず親会社が子会社の決算書を収集し↓
子会社の決算書を親会社の決算書に帳簿外で合算させることで「合計決算書」を作成します↓
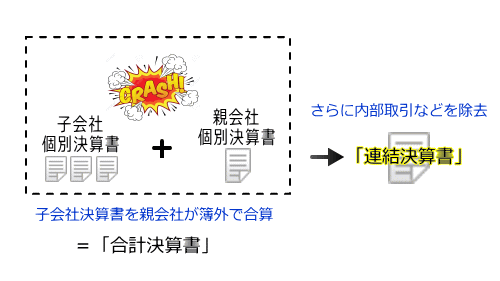
その「合算決算書」から内部取引や内部利益を除去したものが連結決算書となります。
FLOW連結決算書ができるまでの3ステップ
| ステップ | やること |
|---|---|
| ① 集める | 親会社が子会社の決算書(連結パッケージ)を集める |
| ② 合算する | 親会社と子会社の決算書を、帳簿の外で科目ごとに足し合わせる(合算決算書) |
| ③ 消去する | グループ内の取引・債権債務・投資・未実現利益を取り除く(連結消去仕訳) |
レンくん
連結決算書は「グループをひとつの会社とみなした決算書」なんだ。合算しただけだと、グループ内の取引が二重に入ってしまうから、それを消すのがポイントだよ。
次に読むなら
-
-
【連結会計基準】連結会計用語の意義
理解ルートSTEP 1/3連結決算の全体像をつかむ実務の手順はこちら → 連結決算の記事を読むときに必ず出てくるのが、連結決算書・親会社・子会社・関連会社・支配といった用語です。まずはこれらの意味と関 ...